
三井住友信託スマートライフデザイナー
三井住友信託銀行株式会社 · ファイナンス
- 評価
- 4.0
- ダウンロード
- 100.00K
- コンテンツレーティング
- 3 歳以上
三井住友信託スマートライフデザイナー - 説明
- アプリ名
- 三井住友信託スマートライフデザイナー
- パッケージ名
- jp.smtb.smart.lifedesigner
- デベロッパー
- 三井住友信託銀行株式会社
- カテゴリ
- ファイナンス
- 最終更新日
- 2022/02/20
- バージョン
- 1.27.0
三井住友信託スマートライフデザイナー - スクリーンショット
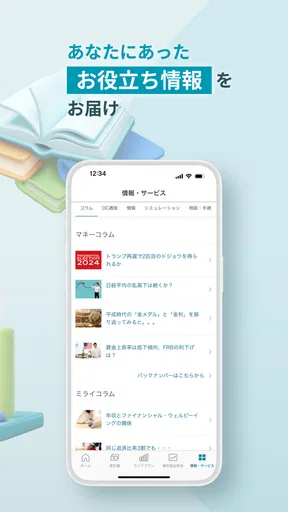
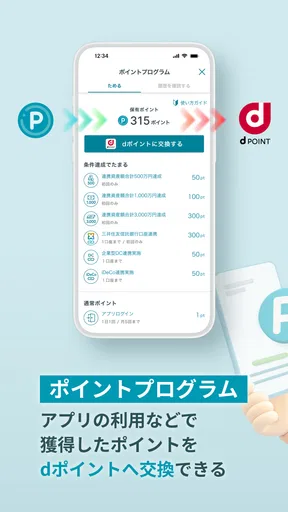
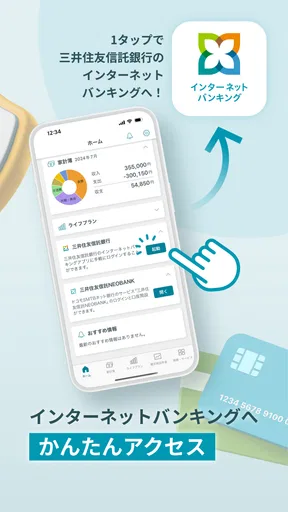
分析者 TrendiApps
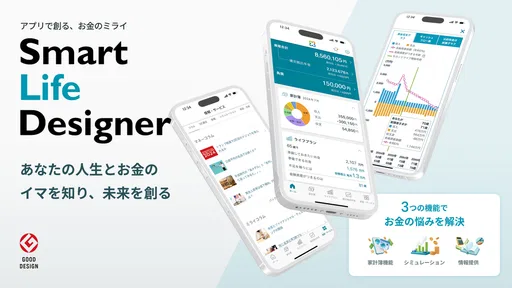
お金の流れを見直したいと思っても、銀行アプリ、家計簿アプリ、将来設計のシミュレーターを別々に使うと、入力や確認が面倒になりがちです。私が試した三井住友信託スマートライフデザイナーは、その間をつなぐ位置づけのファイナンスアプリでした。三井住友信託銀行株式会社が提供する公式アプリで、日々の支出を眺めるだけでなく、キャッシュフローを考える入口として使えるのが特徴です。
無料で始められるため、まず家計を整理したい人には手を出しやすい一方、一般的な家計簿アプリのように細かな記録だけを極めたい人には、少し方向性が違います。私は、毎日の出費を一円単位で管理する道具というより、現在の生活費から将来のお金までを一つの画面で考えるための補助役として評価しました。
選ぶ前に確認したい、このアプリの役割
アプリ選びで最初に見るべきなのは、何を自動化したいかです。レシートを撮影して支出を記録したいのか、複数の口座やカードをまとめて眺めたいのか、住宅購入や老後などの将来像を数字で考えたいのかで、合うアプリは変わります。三井住友信託スマートライフデザイナーは、店ごとの細かな分析だけに特化するのではなく、家計の現状と将来のキャッシュフローを同じ流れで確認したい人向けです。
実際に使って感じた判断ポイントは、入力の手間をどこまで許容できるか、銀行の公式アプリに安心感を求めるか、将来の計画まで一緒に見たいかの三つです。毎日の買い物を完全に手動で分類したい人には作業が残りますが、家計の全体像をつかむ目的なら、細部に入りすぎないことがかえって使いやすく感じられます。
ストア上では平均4.0の評価で、評価数はおよそ4.9Kです。利用者の反応からも、銀行サービスと生活設計を組み合わせたアプリとして見られていることが分かります。ただし、評価だけで決めるより、自分が必要としているのが「記録」なのか「判断材料」なのかを先に決めたほうが失敗しません。
自動家計簿は「放置」ではなく確認の時間を減らす機能
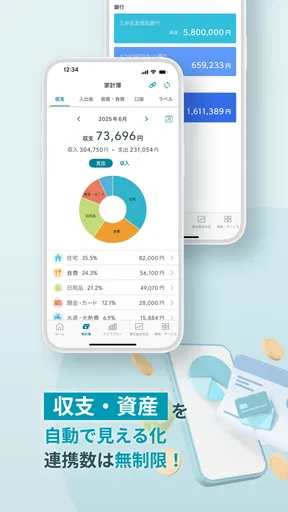
自動家計簿という言葉から、何もしなくても完璧な家計管理ができると想像すると、少し期待外れになるかもしれません。自動化された分類や表示は便利ですが、家族との共有支出、現金払い、臨時収入などは、自分の生活に合わせて見直す必要があります。私の場合は、毎日すべてを確認するより、週末にまとめて表示を確認する使い方が現実的でした。
ここで役立つのが、支出を見たときに「使いすぎた」と感情的に判断せず、固定費と変動費を分けて考える習慣です。たとえば食費が増えた月でも、外食が原因なのか、家族のイベントが原因なのかで対策は違います。自動家計簿は答えを出す機能というより、見直すべき場所を早く見つけるための入口として使うと効果が出ます。
おすすめの記事






キャッシュフローシミュレーションは予定を数字に置き換える
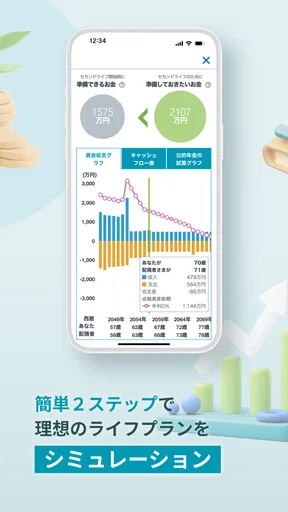
このアプリで私が特に良いと思ったのは、将来の予定を漠然とした不安のままにせず、キャッシュフローという形で考えられる点です。収入と支出の流れを長い目で見ると、毎月の節約だけではなく、まとまった支出がいつ来るかを意識できます。将来設計を始めたいものの、専門的な相談に行くほどではない人に向いています。
ただし、シミュレーションは入力した前提に左右されます。収入、生活費、イベントの時期などを楽観的に設定すれば、結果も楽観的になります。私は一つの結果を予言として受け取らず、生活費が増えた場合、予定が後ろ倒しになった場合など、条件を変えて幅を見る使い方をおすすめします。シミュレーションは結論ではなく、家族と話すための材料です。
具体的には、毎月の支出を見てから、数年以内に予定している大きな出費を加えてみると、普段の節約がどこに効くのかを考えやすくなります。逆に、将来の計画がまだ何も決まっていない人は、数字を入力すること自体が負担に感じる可能性があります。その場合は、まず家計の把握だけに使い、計画機能は後から試すほうが続きます。
私が実際に感じた強みと、使い方のコツ
このアプリの強みは、銀行口座の残高を見るだけで終わらず、生活全体を考える視点に移りやすいことです。通常の銀行アプリは入出金の確認に便利ですが、そこから「このままの支出で将来はどうなるか」まで考えるには、自分で別の道具を用意しなければなりません。三井住友信託スマートライフデザイナーは、その切り替えを一つのアプリ内で行いやすくしています。
私が実践して効果を感じたのは、最初から完璧な家計簿を作ろうとしないことです。まず一か月分の支出を眺め、金額の大きい項目と毎月繰り返す項目だけを確認します。その後でキャッシュフローを試すと、入力作業が「記録のための記録」ではなく、次の判断につながります。
- 最初は支出の傾向を確認し、細かな分類の修正は後回しにする
- 将来の計画は一つの前提だけでなく、支出が増える場合も試す
- 家族で使う場合は、数字の正確さより同じ家計像を共有することを優先する
もう一つの実用的な使い方は、給料日前だけでなく、まとまった支払いの前に確認することです。たとえば旅行、引っ越し、家電の買い替えなどを予定しているとき、現在の家計と将来の流れを一緒に見ると、「払えるか」だけでなく「払った後に無理が出ないか」を考えられます。残高だけを見るより、判断が慎重になります。
銀行の公式アプリとしての安心感と、対象ユーザーの偏り
開発元が三井住友信託銀行株式会社であることは、銀行サービスとのつながりを重視する人にとって大きな判断材料です。金融情報を扱うアプリは、出どころが分かりやすいこと自体が安心につながります。三井住友信託銀行を普段から利用している人なら、生活設計の相談先を意識しながら家計を整理しやすいでしょう。
一方で、すべての人が銀行公式アプリを第一候補にする必要はありません。複数の金融機関を横断して、支出のグラフや細かなカテゴリー分析を中心に使いたい人は、独立系の家計簿アプリのほうが操作や分析の好みに合うことがあります。ここは優劣ではなく、家計を「将来設計のために見る」のか、「日々の消費を細かく分析する」のかという違いです。
また、資産運用の判断をこのアプリだけで完結させるものではありません。シミュレーションで気になる点が見つかったら、前提を見直したり、必要に応じて専門家へ相談したりする段階が必要です。数字が表示されると正解のように見えますが、将来の収入や支出は変わります。私は、アプリの結果を決断の根拠の一部として使い、最終判断を預けきらない姿勢が大切だと思います。
日常のシナリオで見る、向いている使い方
たとえば、毎月の生活費は把握しているものの、数年後の大きな支出が重なることに不安を感じている家庭を考えてみます。まず自動家計簿で普段の支出を見直し、削れる項目を探します。次に、予定している支出をキャッシュフローに反映させ、現在のペースを続けた場合と、毎月少し調整した場合を比べます。
この流れの良さは、節約を目的にしすぎないことです。単に「今月使いすぎた」と反省するのではなく、どの支出を維持し、どの支出を変えるかを将来の予定と結びつけられます。家族に節約を頼むときも、抽象的な我慢ではなく、具体的な目的を共有しやすくなります。
反対に、現金中心の生活で記録を細かく残したい人、趣味や仕事の経費を複雑に分けたい人、家計簿の見た目やグラフを細部までカスタマイズしたい人には、別の専用アプリが合う可能性があります。三井住友信託スマートライフデザイナーは、入力を増やして管理精度を追求するより、家計の全体像をつかむことに価値があります。
乗り換える前に考えたい手間と継続性
すでに別の家計簿アプリを使っているなら、いきなり完全移行する必要はありません。私はまず並行して使い、こちらではキャッシュフローと大きな支出の確認、従来のアプリでは日々の細かな記録という分担を試すのが安全だと思います。両方を同じ目的で使うと二重入力になりやすいので、役割を決めてから始めるのがコツです。
新しく使う人は、登録や初期設定を一度に終わらせようとすると疲れます。最初は現在の収支を大まかに確認し、使い方に慣れてから将来の予定を加えるほうが続きます。金融アプリでは、内容を確認せずに連携や入力を進めるより、表示される案内を読みながら、自分が納得できる範囲で設定することも重要です。
スマートフォンを買い替えたときや、家族と家計を共有したいときには、事前に自分の管理方法を整理しておくと混乱が少なくなります。特に、誰がどの支出を確認するのか、現金払いをどう扱うのかを決めておくと、アプリの導入後に「数字が合わない」という不満が起きにくくなります。これは機能の問題というより、家計管理のルールの問題です。
アプリは無料で、対象年齢は3歳以上です。料金を理由に試しにくいタイプではありませんが、無料だからといって毎日使う必要はありません。週に一度の確認でも、目的が明確なら十分役立ちます。逆に、数字を見るだけで行動を変える予定がないなら、インストールしても習慣になりにくいでしょう。
対応環境と更新面で確認しておきたいこと
Androidでは最低Android 9が必要で、現在のバージョンは1.27.0です。比較的新しい端末を使っている人なら確認しやすい条件ですが、古い端末を長く使っている場合は、インストール前にOSを確認しておくと安心です。金融関連のアプリは、端末側の更新状況も使い勝手に影響します。
公開日は2022年2月20日で、インストール数は10万以上です。一定の利用者に選ばれているアプリですが、数字の大きさだけで自分に合うとは限りません。銀行とのつながりを重視し、家計と将来設計を一緒に見たい人なら候補にしやすく、家計簿の細かな分析を最優先する人なら比較検討したほうがよいです。
結論:将来のお金を考え始めたい人にすすめたい
私の結論は、三井住友信託スマートライフデザイナーは、毎日の支出管理から将来のキャッシュフローへ視点を広げたい人におすすめできるアプリです。自動家計簿で現状を確認し、シミュレーションで予定を数字に置き換える流れが、単なる残高確認よりも実用的でした。特に、家計を一人で抱え込まず、家族と話す材料を作りたい人に向いています。
ただし、万能な家計簿ではありません。レシート整理、現金支出の細かな分類、趣味ごとの予算管理などを最優先するなら、専用の家計簿アプリを選んだほうが満足しやすいでしょう。反対に、銀行アプリと将来設計ツールを別々に使うことに疲れているなら、このアプリを試す価値があります。
私なら、最初の週は家計の全体像を見るだけにして、次の週から将来の予定を一つ加えます。その結果を見て、節約する項目ではなく、守りたい生活と調整できる生活を分けます。そうすれば、アプリを数字を見るだけの場所にせず、現実的な行動を決めるための道具として使えます。無料で始められる生活設計向けの金融アプリを探しているなら、まず自分の家計が「記録中心」か「将来の判断中心」かを考えたうえで選んでみてください。
三井住友信託スマートライフデザイナーに関するよくある質問
三井住友信託スマートライフデザイナーは、どのようなアプリですか?
三井住友信託スマートライフデザイナーは、資産状況や家計、将来のライフプランをまとめて確認しやすくするための金融サポートアプリです。日々のお金の流れを整理したり、目標に向けた資産形成を考えたりする際に役立ちます。ただし、利用できる機能や連携対象は契約状況やサービス内容によって異なるため、ダウンロード前に公式案内を確認することをおすすめします。
利用するには三井住友信託銀行の口座が必要ですか?
すべての機能を利用するために、三井住友信託銀行の口座や対象サービスの契約が必要になる場合があります。一方で、ライフプランの確認や一部の情報提供機能など、口座を持っていなくても利用できる機能が用意されている可能性があります。登録条件は変更されることもあるため、実際に利用する前に公式サイトやアプリ内の利用条件を確認してください。
アプリで口座残高や資産情報を確認できますか?
対応している口座や金融サービスを登録すれば、残高、入出金、資産状況などをアプリ上で確認できる場合があります。複数の情報をまとめて見られることで、家計や資産形成の状況を把握しやすくなる点が便利です。ただし、連携できる商品や更新タイミングには制限があり、表示内容がリアルタイムとは限らない点には注意が必要です。
個人情報や金融データの安全性は大丈夫ですか?
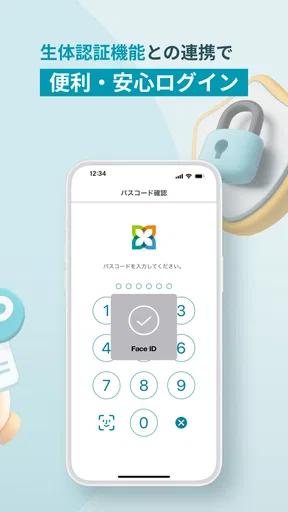
金融アプリを利用する際は、ログイン情報や資産データの取り扱いが気になるところです。本アプリでも、認証機能や通信時のセキュリティ対策などが採用されていますが、利用者側の管理も重要です。パスワードを使い回さず、スマートフォンの画面ロックや生体認証を有効にし、不審なメールや偽サイトからログインしないよう注意してください。
スマートライフデザイナーは無料で利用できますか?
アプリのダウンロードや基本的な利用は無料で提供されている場合がありますが、登録する金融商品や利用する相談・取引サービスによっては、別途手数料や費用が発生する可能性があります。また、アプリ内で紹介される商品を申し込む場合には、それぞれの契約条件を確認する必要があります。料金体系や対応端末は更新されることがあるため、インストール前に公式情報を確認しましょう。
三井住友信託スマートライフデザイナー メリットとデメリット
メリット
- 資産状況やライフプランをスマートフォンで手軽に確認できる
- 将来の目標に合わせた資産形成を考えるきっかけになる
- 三井住友信託銀行のサービス情報をまとめて確認できる
- 家計や資産に関するシミュレーションを活用できる
- 外出先でも金融情報を確認でき、時間を有効に使える
デメリット
- 利用できる機能や情報は契約状況によって異なる場合がある
- 資産運用の提案は参考情報で、最終判断は自分で行う必要がある
- 入力項目が多く、初回設定にやや時間がかかる
- 高度な投資分析を求める人には機能が物足りない可能性がある
- 利用にはスマートフォンや通信環境が必要になる
実際のユーザーによる評価
4.0
4.88K件の評価
- 542%
- 427%
- 321%
- 23%
- 16%


